請求書を紙のまま管理していると、印刷、押印、郵送、ファイリング、検索といった作業に時間がかかります。
「過去の請求書がすぐに見つからない」
「テレワーク中に紙の請求書を確認できない」
「電子帳簿保存法にどう対応すればよいのかわからない」
このような悩みを解決する方法のひとつが、請求書の電子化です。
請求書を電子化すれば、保管スペースを減らせるだけでなく、請求書の受領、確認、承認、会計処理、保存までを効率化できます。
ただし、紙で受け取った請求書と、メールやクラウドで受け取った請求書では、電子帳簿保存法上の扱いが異なります。
この記事では、請求書電子化の意味、電子帳簿保存法との関係、メリット・デメリット、保存方法、導入手順を初心者にもわかりやすく解説します。
請求書電子化とは
請求書電子化とは、紙で発行・受領していた請求書を電子データで作成、受領、保存、管理できる状態にすることです。
単に紙の請求書をPDFに変換するだけではありません。
請求書の電子化には、主に次のような取り組みが含まれます。
- 請求書をPDFで発行する
- メールやクラウド上で請求書を受け取る
- 紙の請求書をスキャナやスマートフォンで読み取る
- OCRで請求書の内容をデータ化する
- 電子データを検索できる状態で保存する
- 承認や会計処理をシステム上で行う
請求書を受け取ってから保存するまでの一部だけを電子化する場合もあれば、発行、受領、承認、仕訳、保存までを一括して電子化する場合もあります。
紙の請求書をデータ化する場合
郵送などで受け取った紙の請求書を、スキャナやスマートフォンで読み取り、PDFや画像データとして保存する方法です。
電子帳簿保存法では、この方法を「スキャナ保存」と呼びます。
一定の要件を満たせば、紙の請求書そのものに代えて、読み取った電子データを保存できます。国税庁は、紙の請求書や領収書などについて、一定の要件のもとでスキャナやスマートフォンのカメラを使った電子保存が可能と案内しています。
電子で受け取った請求書を保存する場合
メールに添付されたPDFや、請求書受領サービスからダウンロードした請求書は、電子取引データに該当します。
代表的な例は次のとおりです。
- メール添付で受け取ったPDF請求書
- クラウドサービスで受け取った請求書
- Webサイトからダウンロードした請求書
- ECサイトの購入明細や領収書
- EDIを通じてやり取りした請求データ
電子取引として受け取った請求書は、原則として電子データのまま保存する必要があります。
印刷した紙だけを保管して、元の電子データを削除する方法では、電子取引データの保存要件を満たさない可能性があります。国税庁の電子取引Q&Aでも、請求書や領収書などをデータで受け取った場合の電子保存方法が示されています。
請求書電子化と電子帳簿保存法の関係
請求書電子化を進めるうえで理解しておきたいのが、電子帳簿保存法です。
電子帳簿保存法は、税務関係の帳簿や書類を電子データで保存するためのルールを定めた法律です。
国税庁は、電子帳簿保存法に関する制度を次の3つに分けています。
- 電子帳簿等保存
- スキャナ保存
- 電子取引データ保存
請求書がどの区分に該当するかは、請求書をどのような方法で作成・受領したかによって変わります。
自社で電子的に作成した請求書
請求書作成ソフトや会計ソフトを使い、最初からパソコン上で作成した請求書の控えは、電子書類として保存できる場合があります。
紙に印刷してから再度スキャンするのではなく、作成した元の電子データを保存するのが基本です。
紙で受け取った請求書
取引先から郵送された紙の請求書を電子化する場合は、スキャナ保存の対象です。
スキャナ保存では、読み取り方法、入力期限、画像の解像度、訂正・削除の確認、検索性など、一定の要件を満たす必要があります。国税庁は、スキャナ保存について真実性と可視性を確保するための要件を示しています。
メールやクラウドで受け取った請求書
最初から電子データで受け取った請求書は、電子取引データ保存の対象です。
紙の請求書をスキャンする「スキャナ保存」と、電子で受け取った請求書を保存する「電子取引データ保存」は、似ていますが別の制度です。
違いを簡単に整理すると、次のようになります。
| 請求書の受け取り方・作成方法 | 該当する保存区分 |
|---|---|
| 紙で受け取った請求書 郵送や手渡しなどで受け取った紙の請求書 | 紙のまま保存する、または要件を満たしてスキャナ保存 |
| メール添付のPDF請求書 メールに添付されたPDF形式の請求書 | 電子取引データ保存 |
| クラウド上で受け取った請求書 請求書配信サービスや取引先サイトから受け取った請求書 | 電子取引データ保存 |
| 自社ソフトで作成した請求書控え 会計ソフトや請求書作成ソフトで最初から電子作成した控え | 電子帳簿等保存における電子書類としての保存 |
← 表は左右にスクロールできます →
請求書を電子化する6つのメリット
保管スペースを削減できる
紙の請求書を保存する場合、ファイル、キャビネット、書庫などが必要です。
取引件数が多い企業では、保存期間が長くなるほど保管量が増えていきます。
電子化すれば、請求書をクラウドやサーバーに保存できるため、紙の保管スペースを削減できます。
オフィスの移転や書庫の整理を行う際にも負担を減らせます。
過去の請求書を検索しやすくなる
紙の請求書は、ファイルを開き、該当する年月や取引先を探さなければなりません。
電子化して検索情報を付けておけば、次の項目から請求書を探せます。
- 取引年月日
- 取引先名
- 取引金額
- 請求書番号
- 部門名
- 担当者名
税務調査や社内確認で過去の請求書が必要になったときも、紙より早く見つけやすくなります。
テレワークに対応しやすくなる
紙の請求書を中心に運用していると、請求書の確認や承認のためだけに出社しなければならない場合があります。
電子化すれば、権限を持つ担当者がオンライン上で請求書を確認できます。
請求書の受領、承認、会計処理をクラウド上で行えるシステムを導入すれば、経理担当者だけでなく、申請者や承認者も場所に縛られにくくなります。
紛失や劣化を防ぎやすい
紙の請求書には、紛失、破損、汚損、文字の劣化といったリスクがあります。
電子データも削除やシステム障害のリスクはありますが、バックアップやアクセス権限を適切に設定することで、紙より管理しやすくなる場合があります。
ただし、パソコンのローカルフォルダだけに保存するのは危険です。
端末の故障や誤操作に備え、クラウド保存や定期的なバックアップを組み合わせる必要があります。
承認作業を効率化できる
紙の請求書では、担当者から上司、経理担当者へ請求書を手渡しする運用が残りやすくなります。
電子化システムを利用すれば、請求書をアップロードした時点で承認者へ通知し、オンライン上で承認を進められます。
誰が確認中なのかも把握しやすくなるため、請求書の滞留や支払い漏れを防ぎやすくなります。
入力作業を減らせる
OCR機能を利用すると、請求書に記載された文字を読み取り、次の情報を自動で抽出できます。
- 取引先名
- 請求日
- 支払期限
- 請求金額
- 消費税額
- 振込先
- 登録番号
会計ソフトや支払管理システムと連携できれば、手入力の回数を減らせます。
ただし、OCRは必ず正しく読み取れるとは限りません。金額、日付、取引先名などの重要項目は、人による確認が必要です。
請求書電子化のデメリット
導入費用がかかる
請求書受領システムや文書管理システムを導入する場合、初期費用や月額料金が発生することがあります。
料金体系はサービスによって異なります。
- 利用人数による料金
- 処理する請求書枚数による料金
- 保存容量による料金
- OCR処理件数による料金
- オプション機能による料金
現在の請求書枚数だけでなく、今後の取引件数や利用者数も考慮して比較する必要があります。
社内ルールを変更する必要がある
システムを導入するだけでは、請求書電子化は定着しません。
次のような社内ルールを決める必要があります。
- 請求書を受け取る窓口
- 電子データの保存場所
- ファイル名の付け方
- 登録する担当者
- 承認する順番
- 保存後の訂正方法
- 紙の原本を廃棄する時期
- バックアップ方法
部署ごとに異なる方法で保存すると、必要な請求書を探せなくなるおそれがあります。
取引先によって受領方法が異なる
すべての取引先が、同じ形式で請求書を送ってくれるとは限りません。
実際には、次のような受領方法が混在します。
- 紙の郵送
- メール添付
- 取引先のWebサイト
- 請求書配信サービス
- FAX
- EDI
紙と電子データが混在する期間を想定し、どちらも管理できる仕組みを整えることが重要です。
セキュリティ対策が必要になる
請求書には、取引先名、金額、銀行口座、担当者名などの重要な情報が含まれます。
電子化する場合は、次の対策が必要です。
- 利用者ごとのアクセス権限
- パスワード管理
- 多要素認証
- 通信と保存データの暗号化
- 操作履歴の記録
- 定期的なバックアップ
- 退職者や異動者の権限削除
共有フォルダに全員が自由にアクセスできる状態では、誤削除や情報流出のリスクが高まります。
請求書を電子化する方法
紙の請求書をスキャンする
最も始めやすい方法は、紙の請求書をスキャナや複合機、スマートフォンで読み取る方法です。
ただし、単にPDFに変換して保存すればよいわけではありません。
スキャナ保存として紙の原本に代えて電子データを保存する場合は、電子帳簿保存法の要件を確認する必要があります。
請求書を撮影した画像が不鮮明だったり、一部が欠けていたりすると、適切に保存したことにならない可能性があります。
OCRで請求書をデータ化する
OCRは、画像やPDFに書かれた文字を読み取り、データへ変換する技術です。
OCRを利用すれば、請求書の内容を目視しながら一件ずつ入力する作業を減らせます。
特に請求書の枚数が多い企業では、OCRによる省力化の効果を得やすくなります。
一方、手書き文字、低画質の画像、独特なレイアウトでは読み取り精度が下がることがあります。
OCRの認識結果をそのまま確定せず、確認作業を運用に組み込みましょう。
クラウドストレージに保存する
共有フォルダやクラウドストレージに請求書を保存する方法もあります。
専用システムより低コストで始めやすい点がメリットです。
ただし、保存するだけでは、電子帳簿保存法の要件を満たせない場合があります。
検索方法や改ざん防止について、別途ルールを整える必要があります。
たとえば、ファイル名に日付、取引先名、金額を入れる方法や、国税庁が公開している索引簿を使って管理する方法があります。国税庁は、電子取引データの管理に利用できる索引簿や、訂正・削除防止に関する事務処理規程のサンプルを公開しています。
請求書受領システムを利用する
請求書受領システムは、紙やPDFなどで届く請求書を集約し、確認、承認、会計処理、保存までを効率化するサービスです。
主な機能には次のものがあります。
- 請求書のアップロード
- メールやクラウドからの自動取り込み
- 紙の請求書の受領代行
- OCRによるデータ化
- 承認ワークフロー
- 支払期限の管理
- 会計ソフトとの連携
- 電子帳簿保存法に対応した保存
請求書の枚数が多い企業や、複数拠点で請求書を受け取っている企業に向いています。
電子帳簿保存法に対応するための主な保存要件
具体的な要件は保存区分や書類の種類によって異なります。
ここでは、請求書電子化で特に確認したい考え方を整理します。
電子データを確認できる状態にする
保存した請求書は、必要なときに画面や書面で内容を確認できる状態にしておく必要があります。
ファイルが破損して開けない、文字が小さすぎて読めない、パスワードがわからないといった状態では適切な管理とはいえません。
ディスプレイやプリンターなど、データを確認するための環境も整えておきます。
訂正や削除への対策を行う
電子データを自由に変更・削除できる状態では、保存データの信頼性を確保できません。
主な対応方法には、次のようなものがあります。
- タイムスタンプを付与する
- 訂正・削除の履歴が残るシステムを利用する
- 訂正・削除ができないシステムを利用する
- 訂正・削除防止に関する事務処理規程を作成して運用する
小規模事業者が専用システムを導入しない場合は、事務処理規程を作成して運用する方法も選択肢になります。
必要なデータを検索できるようにする
電子取引データでは、原則として日付、金額、取引先などからデータを検索できる状態にします。
ファイル名を一定のルールで付ける方法や、表計算ソフトで索引簿を作成する方法、検索機能のあるシステムを利用する方法があります。
ただし、検索要件には売上高などに応じた取扱いや、税務調査時のダウンロード対応による緩和があります。
自社がどの要件に該当するかは、国税庁の最新資料や税理士などの専門家へ確認してください。
法定保存期間に従って保存する
電子化したからといって、自由なタイミングで削除できるわけではありません。
法人税や所得税などの規定に基づき、請求書を所定の期間保存する必要があります。
保存期間は事業者の区分や状況によって異なる場合があるため、自社に適用される期間を確認しましょう。
請求書電子化を進める5つの手順
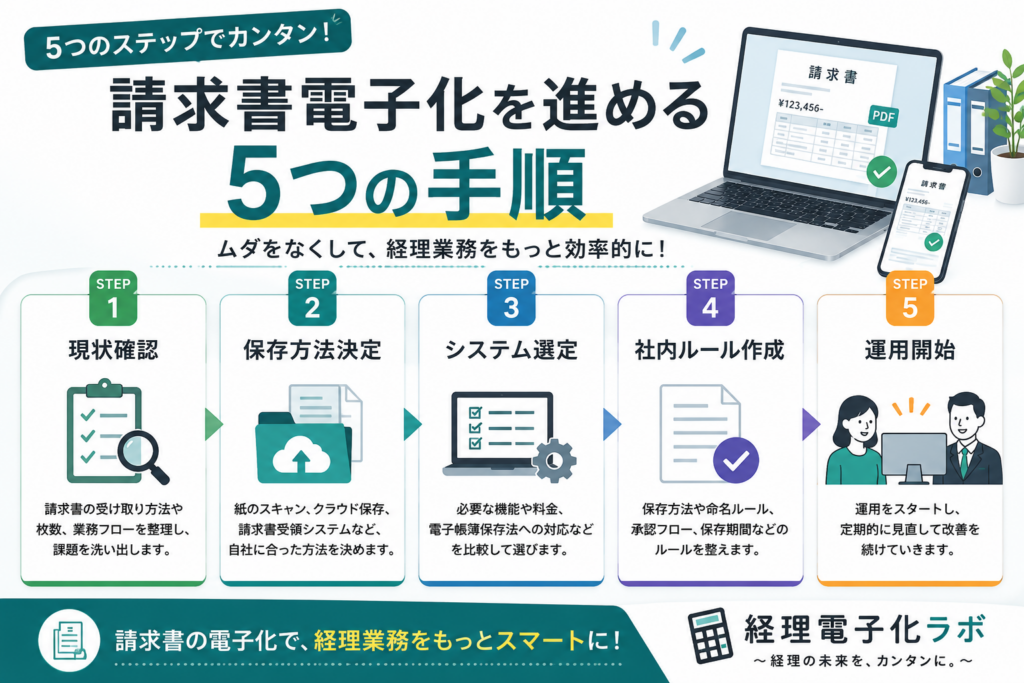
STEP1:現在の請求書業務を確認する
最初に、請求書がどこから届き、誰が処理しているかを整理します。
確認する項目は次のとおりです。
- 1か月に受け取る請求書の枚数
- 紙と電子データの割合
- 受領する部署や拠点
- 承認者と承認経路
- 会計ソフトへの入力方法
- 現在の保存場所
- 請求書を探すのにかかる時間
現状を把握せずにシステムを導入すると、必要な機能が不足したり、不要な機能に費用を払ったりする可能性があります。
STEP2:電子化する範囲を決める
請求書業務のすべてを一度に電子化する必要はありません。
たとえば、次のように段階的に進められます。
- 電子で届いた請求書の保存方法だけを統一する
- 紙の請求書をスキャンして一元管理する
- 承認作業をオンライン化する
- OCRで入力作業を減らす
- 会計ソフトまで自動連携する
負担が大きい業務から優先して電子化すると、導入効果を確認しやすくなります。
STEP3:保存方法やシステムを決める
請求書枚数が少ない場合は、クラウドストレージと社内規程を組み合わせる方法でも対応できる可能性があります。
一方、件数が多い場合や、複数人で承認する場合は、専用システムを利用したほうが管理しやすくなります。
価格だけでなく、保存要件、検索性、会計ソフト連携、サポート体制を比較しましょう。
STEP4:社内ルールを作る
保存方法が決まったら、実際に運用するためのルールを作成します。
最低限、次の内容を明確にします。
- 請求書を登録する担当者
- 登録期限
- ファイル名
- 保存場所
- 承認経路
- 訂正や削除の方法
- 紙原本の扱い
- バックアップ
- 退職者や異動者の権限変更
ルールは担当者だけが知っている状態にせず、マニュアルとして残しておきましょう。
STEP5:試験運用して見直す
本格導入の前に、一部の部署や取引先で試験運用する方法がおすすめです。
実際に使うと、次のような問題が見つかることがあります。
- ファイル名が統一されていない
- 承認者への通知が届かない
- OCRの確認に時間がかかる
- 二重登録が発生する
- 紙と電子の保存場所がわかりにくい
- 会計ソフトとの連携がうまくいかない
試験運用で課題を修正してから、対象範囲を広げていきます。
請求書電子化システムの選び方
必要な保存区分に対応しているか
「電子帳簿保存法対応」と記載されていても、すべての保存区分や業務に対応しているとは限りません。
確認すべき項目は次のとおりです。
- 電子取引データ保存
- スキャナ保存
- 電子帳簿等保存
- 請求書の発行
- 請求書の受領
- 訂正・削除履歴
- タイムスタンプ
自社が電子化したい範囲に対応しているかを確認しましょう。
OCRの精度と確認方法
OCRを重視する場合は、読み取り精度だけでなく、誤認識を修正する操作も確認します。
無料トライアルやデモで、自社が実際に受け取っている請求書を読み込ませると判断しやすくなります。
請求書のレイアウトは取引先ごとに異なるため、サンプル画像だけで判断しないことが重要です。
会計ソフトと連携できるか
現在使っている会計ソフトと連携できれば、請求書のデータを仕訳や支払処理へ反映しやすくなります。
ただし、「連携可能」と書かれていても、連携できる項目や方法はサービスによって異なります。
- APIで自動連携する
- CSVファイルを出力する
- 仕訳候補を作成する
- 証憑データだけを連携する
どこまで自動化できるのかを確認しましょう。
承認ワークフローに対応しているか
複数人による承認が必要な企業は、承認ワークフローも重要です。
金額や部門に応じて承認者を変更できるか、代理承認や差し戻しに対応しているかを確認します。
スマートフォンから承認できるシステムであれば、外出が多い管理職でも処理しやすくなります。
料金体系が自社に合っているか
月額料金が安く見えても、利用人数や請求書枚数が増えると料金が高くなる場合があります。
比較するときは、次の費用を確認します。
少なくとも1年間利用した場合の総額で比較しましょう。
サポート体制を確認する
電子帳簿保存法への対応では、システムの操作だけでなく、運用方法について疑問が生じることがあります。
電話、メール、チャット、オンライン面談など、どのようなサポートを受けられるかを確認しましょう。
ただし、システム会社の案内が個別の税務判断まで保証するとは限りません。
自社の具体的な保存方法や税務上の判断は、税理士などの専門家へ相談することも必要です。
請求書電子化に関するよくある質問
紙の請求書をスキャンしたら原本は捨ててもよいですか?
電子帳簿保存法のスキャナ保存要件を満たして保存している場合は、紙原本を廃棄できるケースがあります。
ただし、読み取りが不鮮明だった場合や、社内確認が終わっていない段階で廃棄すると、後から修正できなくなるおそれがあります。
スキャナ保存の要件を確認し、画像の確認や処理が完了してから廃棄する社内ルールを設けましょう。
契約上、業法上、社内規程上の理由で原本保存が必要な書類がないかも確認してください。
PDFで保存するだけで電子帳簿保存法に対応できますか?
PDF形式で保存しただけでは、必ずしも要件を満たしません。
必要に応じて、検索できる状態、訂正・削除への対策、画面や書面で確認できる環境などを整える必要があります。
PDFというファイル形式よりも、どのような方法で受け取り、どのようなルールで保存しているかが重要です。
メール本文に請求内容が書かれている場合も保存が必要ですか?
メール本文に取引年月日、金額、取引先などの取引情報が記載されている場合は、メール本文も電子取引データとして保存対象になる可能性があります。
添付ファイルだけでなく、取引情報が記載されたメール本文も確認しましょう。
電子で受け取った請求書を紙に印刷して保存してもよいですか?
所得税法や法人税法上の保存義務がある電子取引データは、原則として電子データのまま保存する必要があります。
印刷した紙を確認用として保管することはできますが、元の電子データを削除して紙だけにする運用は避けましょう。国税庁も、電子取引で授受した請求書や領収書などについて、電子データの保存方法を案内しています。
個人事業主や小規模企業も対応が必要ですか?
電子取引データの保存義務は、企業規模だけで一律に除外されるものではありません。
所得税法や法人税法上、帳簿書類の保存義務がある事業者が電子取引を行った場合は、対象となる可能性があります。
小規模事業者向けの負担軽減措置や検索要件の取扱いもあるため、国税庁の最新資料で自社の条件を確認してください。
無料のクラウドストレージでも対応できますか?
クラウドストレージを利用すること自体は可能ですが、保存するだけで自動的に対応できるわけではありません。
ファイル名や索引簿による検索、訂正・削除防止の規程、バックアップなどを整える必要があります。
請求書の件数が少ない事業者では低コストで始めやすい一方、件数が増えると専用システムのほうが管理しやすくなる場合があります。
請求書電子化とは?メリット・保存方法・電子帳簿保存法との関係をわかりやすく解説|まとめ
請求書電子化とは、紙の請求書をスキャンするだけでなく、請求書の発行、受領、承認、会計処理、保存までを電子データで管理する取り組みです。
請求書を電子化すると、次のような効果が期待できます。
- 紙の保管スペースを削減できる
- 過去の請求書を検索しやすくなる
- テレワークに対応しやすくなる
- 承認や会計処理を効率化できる
- OCRや会計ソフト連携で入力作業を減らせる
- 請求書の紛失や支払い漏れを防ぎやすくなる
一方、紙で受け取った請求書と、メールやクラウドで受け取った請求書では、電子帳簿保存法上の保存区分が異なります。
紙の請求書を電子保存する場合はスキャナ保存、電子で受け取った請求書は電子取引データ保存として対応するのが基本です。
まずは、自社が1か月に何枚の請求書を受け取り、紙と電子がどの程度混在しているかを確認しましょう。
そのうえで、クラウドストレージで管理するのか、請求書受領システムを導入するのかを比較すると、自社に合った電子化方法を選びやすくなります。
参考・根拠にした情報源
この記事は、国税庁が公開している電子帳簿保存法の公式情報をもとに作成しています。 制度内容は改正されることがあるため、実際に対応する際は最新情報もご確認ください。
※リンク先はいずれも国税庁の公式サイトです。別タブで開きます。
コメント